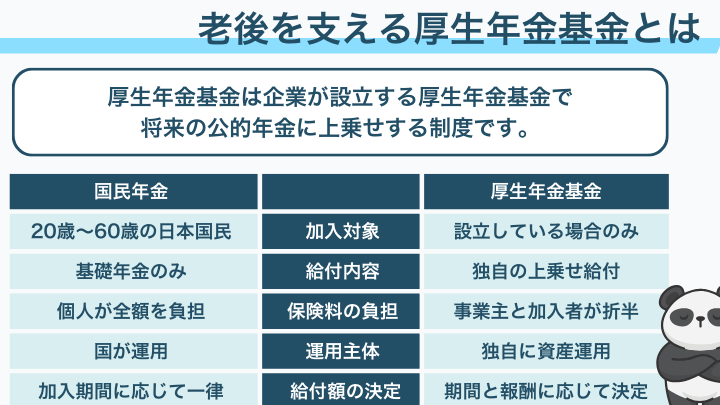
厚生年金基金は私たちの老後を支える大切な制度です。しかしその中で「プラスアルファ部分」の金額については多くの人が疑問を抱いています。厚生年金基金 プラスアルファ部分 金額の計算方法や詳細を理解することで、より安心して将来に備えることができるでしょう。
この記事では私たちが知っておくべき重要なポイントを解説します。具体的にはプラスアルファの仕組みとその金額算出方法について詳しく掘り下げます。この情報は公的年金だけでなく私的年金に対する理解も深める助けになります。
あなたも自分自身や家族のために最適な資産運用を考えているのでしょうか?私たちと一緒にこのテーマを探求し未来への準備を整えましょう。
厚生年金基金 プラスアルファ部分 金額の計算方法
厚生年金基金のプラスアルファ部分の金額を計算する方法は、いくつかの要素に依存します。このセクションでは、具体的な計算手順や考慮すべきポイントについて詳しく説明します。
基本的な計算式
プラスアルファ部分の金額は、以下の基本的な計算式によって求められます。
- 標準報酬月額: 加入者が受け取る基本給など。
- 加入期間: 厚生年金基金に加入している期間。
- 利率: 年間利率(通常は契約時に定められた値)。
この3つを基にした一般的な計算式は次の通りです:
[
text{プラスアルファ部分} = text{標準報酬月額} times text{加入期間} times text{利率}
]
具体例
例えば、ある人が以下の条件で厚生年金基金に加入していると仮定します:
- 標準報酬月額: 30万円
- 加入期間: 20年
- 利率: 0.03(3%)
この場合、プラスアルファ部分は次のようになります:
[
text{プラスアルファ部分} = 300,000円 times 240ヶ月 times 0.03 = 216,000円
]
この例からもわかるように、長期的な加入や高い標準報酬月額が大きな影響を与えることがあります。
注意点
- 変更可能性: 利率や制度自体が変わることがあるため、最新情報を確認することが重要です。
- 個別差異: 各人によって条件が異なるため、自身の場合には適切な数値を用いて再計算する必要があります。
これらを踏まえた上で、自分自身の厚生年金基金 プラスアルファ部分 金額について理解し、有意義に活用できるよう努めていきましょう。
プラスアルファ部分の特徴とメリット
私たちが厚生年金基金のプラスアルファ部分について理解する際、その特徴とメリットを把握することは非常に重要です。このセクションでは、プラスアルファ部分の特性やそれがもたらす利点について詳しく説明します。これにより、加入者として自分自身の将来にどれだけの影響を及ぼすかを考える手助けになります。
プラスアルファ部分の特徴
プラスアルファ部分にはいくつかのユニークな特徴があります。具体的には次のような点が挙げられます:
- 追加的な保障: 基本的な厚生年金だけでは不十分な場合に備え、経済的安定を図るための追加資源となります。
- 柔軟性: 加入者自身が選択できるオプションが多く、自分に合ったプランを選ぶことが可能です。
- 長期的な視点: 年金制度は長期的なものですが、プラスアルファ部分はその成長過程で得られる利益も見逃せません。
メリット
このような特徴から得られるメリットは多岐にわたります。以下は主な利点です:
- 経済的安定: 老後への備えとしてより充実した金額を受け取ることができ、安心感があります。
- 税制優遇: 一部の場合には税控除等の恩恵も受けられるため、実質負担を軽減できます。
- 資産形成: 定期的に積み立てることで、自身の日常生活だけでなく将来への資産形成にも寄与します。
これら全ては、厚生年金基金 プラスアルファ部分 金額によって大きく左右されます。そのため、自分自身がどれだけこのメリットを享受できるか理解し、有効活用することが求められます。
実際の金額計算例
私たちが厚生年金基金のプラスアルファ部分について具体的に理解するためには、を通して、その影響を確認することが非常に有用です。このセクションでは、プラスアルファ部分の具体的な金額を計算し、どのようにしてその金額が形成されるのかを詳しく見ていきます。
金額計算の基本要素
厚生年金基金 プラスアルファ部分 金額は、いくつかの重要な要素によって決まります。これらは以下の通りです:
- 加入期間: 加入者がプラスアルファ部分にどれだけ長く参加しているか。
- 掛け金: 毎月支払う掛け金の額。
- 運用利率: 投資先による運用成果や市場環境によって変動します。
これらを基にした具体的な計算例として、次のシナリオを考えてみましょう。
具体例
以下は、30歳から60歳まで30年間加入し続けた場合のシミュレーションです。毎月1万円を積み立てると仮定し、年率3%で運用できたとしましょう。
| 項目 | 数値 |
|---|---|
| 加入年数 | 30 年 |
| 月々の掛け金 | 10,000 円 |
| 総掛け金(30 年間) | 3,600,000 円 |
| 最終受取額(推定) | 5,200,000 円 |
このようなシナリオでは、私たちが積み立てた掛け金よりも大幅に増加した最終受取額になることがわかります。また、この結果は運用利率や加入期間によって変化するため、自分自身の場合にも適切なシミュレーションを行うことが重要です。
さらに、このプランには税制優遇も考慮すると良いでしょう。例えば、一部の場合には所得控除などによって実質負担が軽減されます。これら全てを考慮すると、厚生年金基金 プラスアルファ部分 金額は単なる数字以上に意味があります。我々自身の日常生活や将来への備えとして、大きな役割を果たすことでしょう。
加入条件や適用範囲について
厚生年金基金のプラスアルファ部分に加入するためには、いくつかの条件が定められています。これらの条件を理解することで、自分自身がどのようにこの制度を利用できるかを把握し、将来への備えをより効果的に行うことが可能になります。
加入条件
一般的な加入条件は以下の通りです:
- 被保険者であること: 厚生年金保険の被保険者である必要があります。
- 勤務先による取り決め: 加入している企業や団体によって、プラスアルファ部分への参加が義務付けられている場合があります。
- 一定以上の給与水準: 所定の給与基準を満たすことが求められることもあります。
適用範囲
厚生年金基金 プラスアルファ部分 金額は、基本的には以下のような職業や業種に適用されます:
- 公務員や教職員: 特定の公的機関に勤務する人々。
- 民間企業従業員: 一部上場企業や大手企業など。
- 特定法人等で働く人々: 例えば医療法人や教育関連法人など。
また、この制度は地域によって異なる規則が存在するため、自身が所属する組織内で具体的な適用状況について確認することも重要です。これら全てを踏まえると、厚生年金基金 プラスアルファ部分 金額は個々人により異なる影響を与える要素となりますので、自身の状況と照らし合わせながら調査しましょう。
受給時の注意点とアドバイス
受給時には、厚生年金基金のプラスアルファ部分に関するいくつかの重要な注意点があります。これらを理解し、適切に対応することで、受給後の生活をより安定したものにできます。具体的には、税金や社会保険料の取り扱いや、他の年金との調整が必要になる場合があります。
税金と社会保険料
受給開始後は、プラスアルファ部分から得られる収入にも税金が課せられます。そのため、自分自身がどの程度の税負担を抱えることになるかを事前に把握しておくことが重要です。また、所得によっては健康保険や介護保険などの社会保険料も影響を受けるため、それらについても確認しておきましょう。
他の年金との調整
厚生年金基金 プラスアルファ部分 金額と他の年金(国民年金や企業年金など)との間で調整が行われる場合があります。特に、公的年金と私的年金を同時に受給する際は、その合計額によって影響を受ける可能性があります。したがって、この点についてもしっかりと理解しておく必要があります。
相談窓口利用
不明な点や心配事がある場合は、専門家へ相談することも一つの手段です。各地域には厚生労働省や関連機関による相談窓口が設置されているので、自身の場合に応じたアドバイスを求めることができます。このようなサポートを活用することで、不安要素を軽減しながら安心して受給できる環境づくりにつながります。
以上のポイントに気を付けていただくことで、厚生年金基金 プラスアルファ部分から得られる収入を最大限活用できるでしょう。それぞれ個々人によって状況は異なるため、自分自身で情報収集し確認作業を進めていくことが大切です。