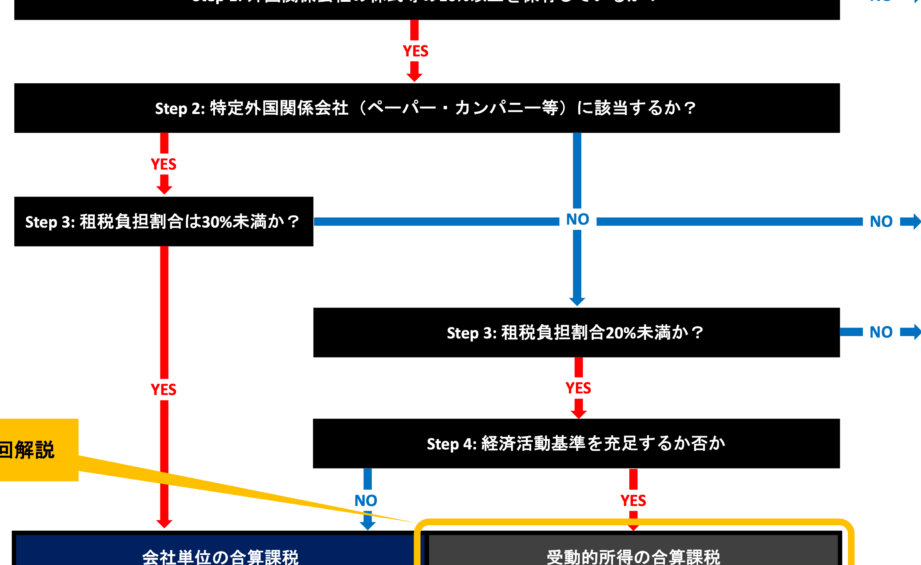
私たちは、部分合算 受動的所得についての理解を深めることが重要だと考えています。この概念は、投資や不労所得に関心がある方々にとって不可欠です。部分合算とは何かその計算方法はどうなっているのかを明確にすることで、私たちの収入管理をより効率的に行えるようになります。
今回の記事では、受動的所得の基本的な考え方から始まり、その中での部分合算の役割について詳しく解説します。私たちがどのようにしてこの手法を活用し、自分自身の財務状況を改善できるか考えていきましょう。果たして皆さんは、この知識があなたの日常生活にも影響を与える可能性があると思いますか?
部分合算 受動的所得とは何か
受動的所得とは、我々が直接的に労働を行わずに得る収入のことを指します。これは、資産や投資から生じるものであり、主に不労所得とも呼ばれます。部分合算 受動的所得は、この受動的所得を計算する際の特別な方法論です。この手法によって、複数の収入源を統合し、それぞれの影響を考慮しながら全体としての受動的所得を把握することが可能になります。
部分合算 受動的所得の重要性
このアプローチは、特に以下のような場合に有用です:
- 複数の投資先:異なる投資から得られる収益がある場合。
- 税務計画:税金対策や申告時に必要となる情報を整理するため。
- 戦略的判断:どの投資先がより多くの利益を生んでいるか評価するため。
部分合算 受動的所得を理解しておくことで、我々は自分たちの財務状況をより正確に把握できるだけでなく、新たな投資機会やリスク管理にも役立てることができます。
具体例
例えば、不動産賃貸収入と株式配当という二つの異なる収入源があるとしましょう。それぞれから得られる金額は以下の通りです:
| 収入源 | 月間収入 |
|---|---|
| 不動産賃貸 | 100,000円 |
| 株式配当 | 30,000円 |
この場合、部分合算した受動的所得は130,000円となります。この数字は、我々がどれほど効率よく資産運用しているか示す指標にもなります。また、この手法によって、自身の日常生活への影響も考慮しながら適切な財務戦略を展開する基盤となります。
部分合算 受動的所得について深く理解することで、私たちはより良い意思決定ができ、自身の経済状況改善につながる道筋を見出すことができるでしょう。
受動的所得の種類と特徴
受動的所得にはいくつかの種類があり、それぞれ異なる特徴を持っています。これらの種類を理解することで、我々はより効率的に資産運用を行い、部分合算 受動的所得を最大化するための戦略を立てることができます。以下に代表的な受動的所得の種類とその特徴について詳しく見ていきましょう。
不動産収入
不動産投資から得られる収入は、賃貸料や売却益などが含まれます。このタイプの受動的所得は比較的一定で、長期的な安定性があります。しかし、不動産管理にはコストや時間もかかるため、その点も考慮する必要があります。
株式配当
株式投資による配当金も重要な受動的所得源です。企業が利益を上げた際に株主に分配されるこの収入は、市場状況によって変わる可能性があります。一方で、高成長企業への投資は将来的なキャピタルゲインも期待でき、リスクとリターンのバランスが求められます。
利息収入
銀行預金や債券から得られる利息もまた、一般的な受動的所得の一種です。この収益は通常安定していますが、現在では低金利環境下であるため、大きな利益を期待しづらい状況となっています。そのため、多様化したポートフォリオ構築が推奨されます。
ロイヤルティ
著作権や特許権から得られるロイヤルティ収入も存在します。これは特定の商品やサービスが販売された際に発生し、自分自身で労働せずとも継続して収益を得ることができる点で魅力的です。ただし、この種の所得には初期投資として創作活動や開発費用が必要となります。
| 受動的所得タイプ | 特徴 |
|---|---|
| 不動産収? | |
| ? | 安定した賃貸料だが管理コストあり |
| 株式? | |
| ?当 | 市場依存だが高成長企業への投資機会あり |
| 利息収? | |
| ? | 安定だが現状では低金利環境 |
| ロイヤルティ | 労働なしでも継続した収益可だが初期投資? |
| 須 |
このように、各種受動的所得にはそれぞれ異なるメリットとデメリットがあります。我々はこれらを総合して評価し、自身の財務戦略においてどの組み合わせで部分合算 受動的所得を形成していくべきか慎重に判断することが重要です。
部分合算の計算方法
私たちが取り組む「部分合成計算」の方法は、さまざまな要素を考慮に入れながら、精度の高い結果を得るために重要です。この計算技術は、多くの業界で広く利用されており、その応用は多岐にわたります。具体的には、データ分析や機械学習の分野においてもその効果が顕著です。私たちはこの手法を通じて、効率的かつ効果的な意思決定を可能とします。
計算手順
- データ収集: 最初に必要なデータを収集します。このステップでは、信頼性のあるソースから情報を取得することが重要です。
- 前処理: 収集したデータは、そのままでは使用できない場合があります。そのため、不要な情報の削除や欠損値の処理など、前処理を行います。
- モデル構築: 次に、適切な数理モデルやアルゴリズムを選択し、それに基づいて計算を行います。この段階では、大量のデータから有意義なパターンや関係性を見つけ出すことが目標となります。
精度向上技術
- 交差検証: モデルの汎化能力を向上させるために交差検証手法を用いることで、過剰適合(オーバーフィッティング)を防ぎます。
- ハイパーパラメーター調整: モデル性能向上につながるよう各種ハイパーパラメーターの最適化も不可欠です。これによって結果が大きく変わることがあります。
| ステップ | 内容 |
|---|---|
| 1. | データ収集 – 信頼性のあるソースから情報取得 |
| 2. | 前処理 – 不要情報削除と欠損値処理 |
| 3. | モデル構築 – 適切な数理モデル選択と計算実施 |
| 4. | 精度向上 – 交差検証とハイパーパラメーター調整 |
このように、「部分合成計算」における正確で効果的なアプローチは、多様な操作によって支えられています。私たちはこれらの手法によって得られる知見が、更なる発展につながると信じています。また、この技術は業界全体で活用され、新しい価値創造にも寄与しています。
税金における部分合算 受動的所得の影響
私たちの税金制度において、部分合算受動的所得は非常に重要な役割を果たしています。この概念は、異なる種類の受動的所得を合算し、それに基づいて課税額を計算する方法です。これにより、投資や不労所得から得られる収入がどのように影響を与えるか理解することができます。特に、複数の収入源がある場合、この計算方法は納税者にとってメリットがあります。
税金への影響
部分合算受動的所得は、納税対象となる総収入を増加させる可能性があります。そのため、税率も変わることがあります。以下は、その具体的な影響です。
- 累進課税: 受動的所得が増えることで、高い課税率が適用されることがあります。
- 控除の制限: 一部の控除や優遇措置が利用できなくなる場合もあります。
- 申告義務: 所得の合算によって新たな申告義務が生じることも考えられます。
このように、部分合算受動的所得の取り扱いには注意が必要であり、自身の財務状況を正確に把握することが重要です。また、専門家との相談も推奨されます。
ケーススタディ
実際のケースとして、不動産投資と株式投資から得られる受動的所得を考えてみましょう。それぞれ独立した収入源ですが、これらを合わせて課税されることで全体としてどれだけ影響するか明確になります。例えば、
| 収入タイプ | 年間収入 (万円) |
|---|---|
| 不動産投資 | 300 |
| 株式配当 | 200 |
| 総合計 | 500 |
この例では、不動産と株式から得られる総額500万円という数字は、そのまま課税対象となります。このような分析を通じて、自身の財務計画や納税戦略を見直す機会にもなります。
部分合算受動的所得について深く理解することで、それによって引き起こされる様々な影響について意識しながら対策を講じることが可能になります。我々はこの知識を活用して、有利な経済活動へとつながる道筋を築くことができるでしょう。
受動的所得を増やすための戦略
私たちがを考える際、まずは現状の収入源を見直し、それぞれがどのように補完し合うかを理解することが重要です。部分合算受動的所得の概念を踏まえつつ、以下の方法で効率的に収入を増やしていきましょう。
投資ポートフォリオの多様化
投資ポートフォリオを多様化することで、リスク分散とともに安定した受動的所得を得ることが可能になります。例えば、不動産、株式、債券など異なる資産クラスへ分散投資することによって、市場変動から影響を受けにくくなります。このアプローチは長期的な視点で有効であり、多角的な収入源となるでしょう。
自動化されたビジネスモデル
自ら手間暇かけずに運営できる自動化されたビジネスモデルも注目すべき戦略です。オンラインコンテンツ販売やアフィリエイトマーケティングなどは、その代表例です。これらは、一度構築すれば継続して収益を生む仕組みとなり得ます。また、自身でサービス提供者との提携関係を築くことも効果的です。
定期的な見直しと改善
既存の受動的所得源については、定期的にパフォーマンス評価・見直しを行うことが不可欠です。このプロセスでは、特定の投資先や事業活動が期待通りの成果につながっているかどうか確認します。もし期待外れの場合には、新たな投資機会へのシフトや経営戦略の変更も必要になるでしょう。
私たちはこのような戦略によって、部分合算受動的所得として計上される全体像をより明確に把握し、有意義な財務計画につながる道筋づくりが可能になります。