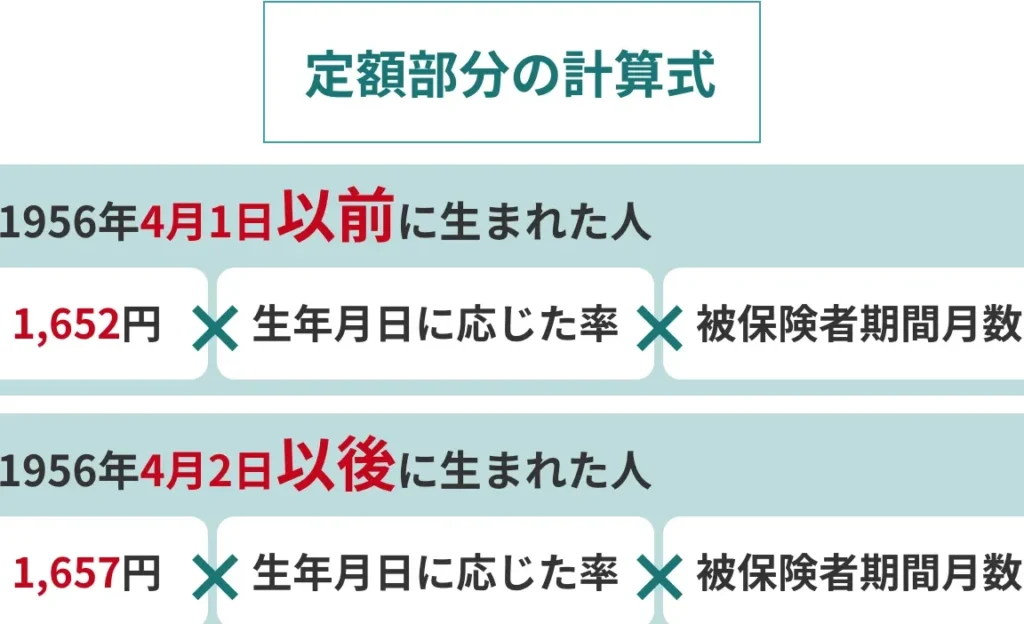
私たちは、åçå¹´é å®é¡é¨åˆ¬ã€とその重要性について深く掘り下げていきます。 このテーマは多くの人々にとって興味深いものであり、自分自身の人生や目標を考えるきっかけとなるでしょう。このブログ記事では、åçå¹´é¥の役割と実践的なガイドラインを提供します。
私たちがこのトピックに注目する理由は、自己成長や成功には明確な目的設定が不可欠だからです。皆さんも、将来に向けてどのように計画を立てたいと思っていますか? この記事では具体的な方法やステップをご紹介しながら、一緒に学んでいきましょう。
åçå¹´é å®é¡é¨åˆã使ç¨æ¦‚解
生年金 設定部分とは
私たちは、生年金設定部分 について深く理解することが重要です。このセクションでは、生年金の基本的な概念とその具体的な設計要素を探ります。生年金は、被保険者が一定の条件を満たすことで、定期的に受け取ることができる給付金であり、老後の生活資金として非常に役立ちます。
具体的には、生年金は以下のような要素から構成されています:
開始時期 :生年金が支給され始めるタイミング期間 :支給される期間(例えば、一生涯か特定の年数)給付額 :受け取れる毎月または毎年の額面調整方法 :物価上昇などに対応するための調整メカニズム
これらの要素は、それぞれ異なるリスクやメリットを持つため、私たちは自分自身や家族に最適なプランを選ぶ際には注意深く検討する必要があります。
開始時期とその影響
生年金をいつから開始するかは、その後の生活に大きな影響を与えます。早い段階で開始する場合、総受取額が増える可能性があります。一方で、遅延させることで一回あたりの給付額が増加します。以下は一般的な選択肢です:
定年前から開始
定年退職時点で開始
一定期間後(例:65歳以降)に開始
それぞれの場合について考慮し、自身のライフスタイルや経済状況に最も適した選択肢を見極めましょう。
給付額と調整方法
給付額は通常、加入者が積み立てた保険料や運用益によって決まります。また、多くの場合、この額面には物価変動への対応策も含まれています。これにより、長期的には生活水準を維持しやすくなるでしょう。
例えば、多くのプランでは以下のような調整方法があります:
年間インフレ率による自動調整
追加投資による利益追求
このような仕組みを理解しておくことで、自分自身に合った生年金プランを選び、有意義な老後生活につながります。
寺路ãä¸å¦æ¬¾ç‰è¼±é«˜
私たちは、生年金設定部分 についてさらに詳しく探求していきます。このセクションでは、生年金に関連する重要な要素や条件を考察し、それがどのように生活設計に影響を与えるかを理解します。生年金は、受給者が一度確定した条件から得られるものであり、特定の期間内で受け取ることができるため、私たちの生活設計において必須の要素となります。
具体的には、生年金は以下の要素によって構成されています:
支給開始時期 :生年金が支給されるタイミングや方法について説明します。期間 :支給される期間(例として、一生涯または特定の年数)について考慮します。受取額 :毎月または毎年度にわたって受け取る金額について解説します。調整方法 :インフレ対策などで調整される方法についても触れます。
これらの要素はすべて、生年金設定部分と密接に関連しており、それぞれが持つ意味を深く理解することが重要です。特に、支給開始時期と受取額の決定は、大きな影響を及ぼすため注意が必要です。また、自身や家族の将来を見据えた上で、この制度をどう活用するかという視点も大切になります。
支給開始時期とその影響
生年金設定部分では、支給開始時期が非常に重要です。例えば、早めに始めればその分長く受け取り続けられる可能性があります。しかし同時に、その場合には毎月の受取額が少なくなる傾向があります。一方で遅れて始めれば、高額な受取額になるものの、その期間中には収入源を失うリスクも伴います。このバランスを見極めながら自分自身や家族への影響を評価することが不可欠です。
期間と調整方法
生年金設定部分 では、契約によって異なる「期間」が存在します。この選択肢によって、生涯払い続けてもらえる場合や一定期限のみの場合があります。また、インフレなど経済状況による調整方法も考慮しなくてはいけません。それぞれの場合でどんなメリット・デメリットあるかを把握し、自身のライフプランとの一致具合を見ることでより良い選択へ導いてくれるでしょう。
日数
受頻枚
設定状態
一生
一波 ❶300,000❷円/月
設定状態
&# x5341; 年間 (例)
500,000円/月実際には、自身やご家族との関係から最適な選択肢をご検討いただくことで、本来期待できる利益以上にも繋げていくことにつながります。このような情報と知識こそ が皆様 の将来設計 を形成する鍵となります 。
å©šå¦çµ¶ã€å¥½è¡¨æ³¢ã
私たちは、生年金設定部分 において重要な要素の一つである「支給開始時期」について詳しく述べていきます。支給開始時期は、受取人が生年金を受け取り始めるタイミングを指し、この選択が将来の収入に大きな影響を与えることになります。特に、早期に受け取ることで月々の支給額が変わるため、その影響を理解することが不可欠です。
ここでは、支給開始時期とその選択肢について具体的に見ていきましょう。一般的には以下のようなポイントがあります:
早期開始 :通常よりも早くから年金を受け取り始めることができ、その分月々の受取額は減少します。遅延開始 :定められた年齢よりも遅くから受け取り始めることで、月々の受取額は増加します。この選択肢は長期間働く意欲や健康状態によって考慮されます。一括払いオプション :場合によっては、一括でまとまった金額を受け取れるオプションも存在します。その後の資産運用計画にも影響します。事後調整制度 :初回支給後でも条件によって変更可能な場合がありますので、自身の状況に合わせた柔軟性があります。
これらの選択肢に関して知識を深めておくことで、生年金設定部分との連携が図りやすくなるでしょう。また、自身や家族の将来設計にも大きな意味を持つため、慎重かつ戦略的な判断が求められます。特に、生活スタイルや経済状況など多角的な視点で検討することが重要です。
支給方法とその影響
生年金設定部分 では、どのような方法で支給されるかもまた重要です。例えば、一律型と相互型という二つの主要なタイプがあります。一律型では一定額が毎月支払われ、一方相互型では市場動向に応じて変動することがあります。この差異は長期的には大きな経済的インパクトとなりますので、それぞれの特徴とリスクについて把握しておきましょう。
実際例とシミュレーション
私たち自身で具体例としてシミュレーションを行うことで、更なる理解につながります。
日数
受頻枚
設定犹態
一生
一 ❶200,000❷/æx9cx88
設定&#u72b9;&#u614b;;
10 å¹´é (ä¾)
300,000å/æ
このように、生年金設定部分との関連性や実際のお金への影響について考えることは非常に価値があります。私たちは常日頃から情報収集し、自分たち自身及び家族への最善策を見極めていかなければならないでしょう。
教館ï¼ä»‹ç´ 〤攣第
## æâ¢â¢Ã©Â¤Â¨Ã¯Â¼Âä»â¹Ã§Â´ ãâ¬Â¤Ã¦”£ç¬¬
私たちは、生年金設定部分 がどのように機能するかを理解し、それが私たちの将来にどのような影響を与えるかについて考えてみましょう。このセクションでは、生年金設定部分の具体的な役割と、関連する要素を解説します。特に、支給開始時期や受取額など、多くの人々が気になるポイントに焦点を当てます。
まず、生年金設定部分 は、個々人の退職後の生活資金計画において非常に重要です。この制度によって得られる収入は、通常、自分自身や家族の日常生活を支えるために必要不可欠です。また、この仕組みは長期的な視点で見た場合にも大きな影響があります。
受給資格 : 一般的には一定期間以上働いたことが条件となります。支給額 : これまで納付してきた保険料や勤続年数によって変動します。遺族年金 : 万が一の場合には残された家族への保障も含まれています。税制上の優遇措置 : 年金保険料には税控除が適用されることがあります。
次に、生年金設定部分はその運用方法によって異なる結果を生む可能性があります。以下では、その具体例としていくつかのケーススタディをご紹介します。
日数
受頻枚
設定犹&#u614b;
一生
一 ❶200,000❷/æx9cx88
設&#u5B9A;&#u72b9;u614b;;
10 å¹´é   (ä ¾ Â)
300,000 Ã¥  ¨/ æ Â
このように、生年金設定部分について知識を深めることで、自分自身や家庭への影響をより良く理解し、将来設計につながると考えています。私たちは、この制度から最大限利益を得るためには何が必要なのか、一緒に検討していきましょう。
支給方法とその影響
生年金設定部分 では、さまざまな支給方法があります。例えば、一括で受け取ることもできますし、定期的な月払いで受け取ることも選択肢として存在します。それぞれの選択肢にはメリットとデメリットがあり、自分自身や家族状況によって最適な方法を選ぶ必要があります。
事例分析: 私たちの場合
私たち自身で体験した事例として、実際にどのような状況でどんな決定が行われたかというポイントについて考察しましょう。これらは今後同様の選択肢 facedする人々にも参考になるでしょう。
ケーススタディ A
Date:
2021-05-01
Description:
初めて自営業者向けプラン導入→毎月20万円=年間240万円取得予定。」
貵谢 æ⁄æµ·
私たちは、誕生日金 設定部門 において、様々な要素を考慮する必要があります。特に、人生の各段階での意義や影響がどのように変化するかを理解することは重要です。これには、個人の成長や家庭環境、社会的な背景が大きく関与しているため、それらを総合的に分析しながら計画を立てることが求められます。
また、この誕生日金 設定部門 では、具体的な数値目標や支出パターンも明確に示さなければなりません。これによって、より実践的で効果的なプランニングが可能となり、自分自身と家族の未来を見据えた戦略を築く手助けになります。
月額予算: 一般的には毎月設定された金額以上は避けるべきです。貯蓄率: ここでは収入に対する貯蓄割合として3割以上を推奨します。利用年数: プランニングした内容は最低でも10年以上持続可能であるべきです。保険契約: 年齢層ごとのリスク管理も考慮しながら選ぶ必要があります。
D次に、この誕生日金 設定部門 について詳しく説明します。私たち自身や家庭への影響について深く掘り下げることで、次回以降の計画にも役立つ情報となります。このような基盤を築くことで、大切な人々との将来について安心できる道筋が見えてくるでしょう。そのためには、一貫した戦略と柔軟性も兼ね備えたアプローチがカギとなります。
日数
受頻枚
設定&#u72B6;況
一生
一 ❶200,000❷/æx9cx88
設&#u5B9A;&#u72b6;況;
10 …
300,000 …
This approach allows us to create a more cohesive understanding of our financial health and ensures that we can meet both short-term needs and long-term goals effectively.