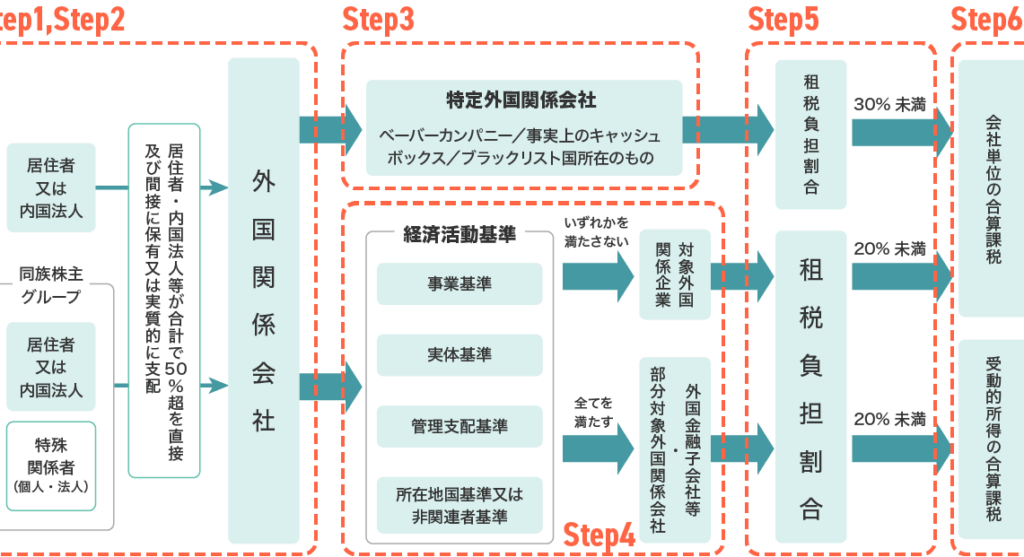
私たちは、部分合算課税の仕組みとその影響について深く掘り下げていきます。近年この制度が注目される中で、その複雑さやメリット、デメリットを理解することは非常に重要です。このブログでは、部分合算課税がどのように機能し、納税者や企業に与える影響について詳しく解説します。
特に私たちが注目したいのは、部分合算課税がもたらす経済的な変化や政策への影響です。この制度はどのようにして租税負担を軽減し得るのでしょうか。また、それによって生じる新しい課題とは何でしょうか。これらの疑問に答えながら、皆さんと一緒に考えていきたいと思います。今後も続くこの議論には興味深い側面が多くありますので、一緒に探索してみませんか?
部分合算課税の基本概念と特徴
部分合算課税は、特定の条件を満たす企業やグループに適用される税制であり、その基本的な考え方は、複数の法人が持つ所得を合算して課税することにあります。この制度によって、企業間の取引から生じる利益や損失を相殺し、全体としての税負担を軽減することが可能となります。つまり、単体での利益が高い企業もあれば、逆に赤字を抱える企業もある中で、それらを一つにまとめて評価することで、公平な課税が実現できるのです。
特徴
部分合算課税にはいくつかの重要な特徴があります。まず第一に、この制度はグループ内取引による利益と損失を調整できる点です。具体的には以下のような特徴があります。
- 所得と損失の相殺: 税務上、一つの法人が利益を上げている場合でも、別法人では損失が出ている場合、その両者を合算して総所得額を計算します。
- 透明性向上: グループ全体で見ることで、不正行為や誤解を避けることができ、透明性が増します。
- 効率的な資源配分: 資源配分についても合理化され、一部門で得た利益を他部門へ再投資する際にも有利になります。
このように部分合算課税は、個々の企業だけではなく、そのグループ全体として見た際にも柔軟性と公平さを提供します。そのため、多くの場合、大規模な企業グループや関連会社間で有効活用されています。私たちもこの制度について理解し、自社への影響や活用方法について検討する必要があります。
この制度が適用されるケースについて
部分合算課税は、特定の条件を満たす企業やグループに適用されるため、その対象となるケースを理解することが重要です。この制度は、大規模な企業グループや関連会社間で特に有効ですが、どのような状況で実際に適用されるのでしょうか。以下に、具体的なケースをご紹介します。
グループ内取引がある場合
部分合算課税は、複数の法人が相互に取引を行っている場合に適用されます。このような状況では、各法人が持つ利益と損失を合算して評価できるため、全体としての税負担が軽減されます。例えば、一つの子会社が利益を上げている一方で別の子会社が赤字の場合、その二つの結果を相殺することで、有利な課税環境を整えることができます。
特定業種や事業モデル
この制度は特定の業種や事業モデルにも適用可能です。たとえば、多角的な事業展開を行っている企業グループでは、それぞれ異なるビジネスユニットから得られる収益と損失を統合することで、より合理的な資源配分が実現できます。また、新興市場への進出などリスク要因も考慮しながら全体として安定した財務基盤を保つことにも寄与します。
法律上及び規制上の要件
さらに、この制度には法律および規制上の要件があります。たとえば、日本国内で設立された法人同士や一定割合以上所有している関係法人間でのみ利用可能です。そのため、自社グループ内で正確な構造把握と法令遵守が求められます。我々としてもこれら要件について十分理解し、自社構成との整合性確認は不可欠です。
このように部分合算課税は様々なケースで活用でき、その効果的運用には多面的視点からアプローチする必要があります。私たちは自身のビジネス環境や戦略に照らし合わせて、この制度への理解を深めていくべきでしょう。
部分合算課税が企業に与える影響
部分合算課税は、企業に対してさまざまな影響を及ぼします。この制度を適用することで、企業グループ全体の税負担が軽減される一方で、管理や計画において注意が必要です。以下では、この制度が企業に与える具体的な影響について詳しく見ていきます。
税負担の軽減
部分合算課税を活用することによって、企業は異なる法人間で利益と損失を相殺できます。これにより、全体としての納税額が低下し、資金繰りや投資活動にポジティブな影響をもたらします。例えば、多数の子会社を持つ大規模なグループでは、一部の子会社が赤字でも他社の利益と組み合わせて効果的に対処できるため、一時的なキャッシュフローの圧迫を避けることが可能になります。
経営戦略への影響
この制度はまた、中長期的な経営戦略にも寄与します。企業は部分合算課税によって得られるメリットを考慮し、新規事業や市場拡大への投資判断を行う際に有利な条件を得ることができます。その結果、リスク分散や多様化されたビジネスモデル構築につながります。しかし、その反面、一貫した財務管理と透明性の確保が求められます。
コンプライアンスとリスク管理
部分合算課税には法律上および規制上の要件がありますので、自社グループ内でこれら要件に適応した運用が重要です。不適切な運用は法令違反となり、大きな罰則や信頼損失につながる恐れがあります。そのため、私たちは専門家との連携や内部監査システムの強化など、リスク管理体制も十分整備する必要があります。
このように、部分合算課税は企業活動に広範囲な影響を及ぼすため、その特性と利点だけでなく関連するリスクもしっかり把握しておくことが重要です。
税務上のメリットとデメリット
部分合算課税は、企業に対してさまざまなをもたらします。この制度の導入によって、税負担が軽減される一方で、複雑な管理やリスクも生じるため、企業はその特性を十分に理解する必要があります。以下では、具体的なメリットとデメリットについて詳しく検討していきます。
税務上のメリット
部分合算課税には、多くの利点があります。主なメリットとしては次のような点が挙げられます。
- 利益と損失の相殺: 異なる法人間で利益と損失を相殺できるため、全体としての納税額が低下します。
- 資金繰りの改善: 納税額が減少することでキャッシュフローが改善され、新規事業への投資や運転資金に充てやすくなります。
- 経営戦略への柔軟性: 税負担軽減によって得られる資源を新たなビジネスチャンスに活用でき、中長期的な成長戦略を支えます。
これらの要素は企業活動全般にポジティブな影響を与え、市場競争力を高めることにつながります。
税務上のデメリット
しかしながら、部分合算課税にはデメリットも存在します。以下はその代表的なものです。
- 複雑さとコンプライアンスリスク: 制度自体が複雑であるため、適切に運用しない場合には法令違反となり、大きな罰則や信頼損失につながる可能性があります。
- 内部管理コスト: 多数の法人間で調整や報告義務が発生するため、その管理コストが増加する恐れがあります。
- 意図しない影響: 税制変更や政策変更によって急激に状況が変わることもあり、それへの対応策を常に考慮し続ける必要があります。
このように、部分合算課税は明確な利点だけでなく潜在的リスクも伴うため、自社グループ内で持続可能かつ効果的に運用する方法について慎重に検討することが求められます。
他国との比較に見る部分合算課税の実態
他国における部分合算課税の実態を理解することは、この制度がどのように機能し、企業にどのような影響を及ぼすかを把握する上で重要です。各国ではこの制度が異なる形で適用されており、それぞれの経済環境や税制政策に影響されています。以下では、いくつかの国とその部分合算課税制度について詳しく見ていきます。
### 欧州諸国の事例
欧州連合(EU)内では、多くの国が部分合算課税を採用しています。たとえば、フランスでは、親会社と子会社間で利益と損失を相殺できる仕組みがあります。この結果、企業は全体的な納税額を減少させることが可能となります。一方、ドイツは同様の制度を持ちながらも、その適用範囲や条件は厳格です。この違いから、一部の企業はフランスよりも高い税負担を強いられることがあります。