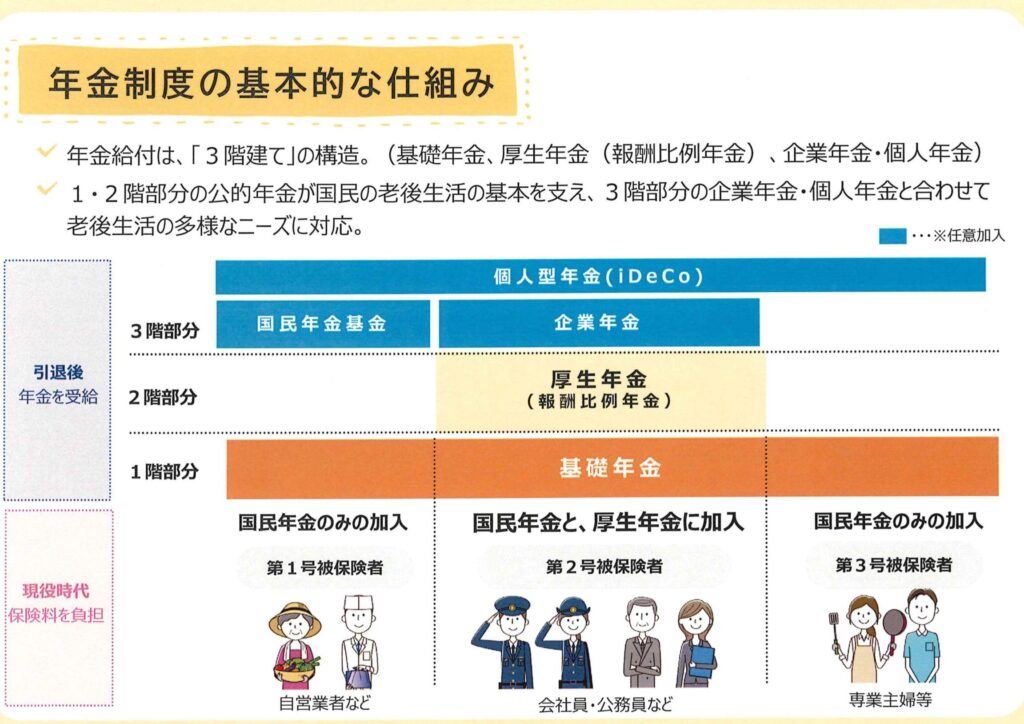
私たちは、将来の生活を支えるために年金制度の理解が不可欠であることを認識しています。特に年金三階部分は、私たちの老後資金形成において重要な役割を果たします。この仕組みは基礎年金や厚生年金とは異なり、個人が自分自身で積み立てることができる点が特徴です。
この記事では、詳しく解説します。どのようにしてこの制度が機能し、どんなメリットを私たちにもたらすのでしょうか。また将来的な安定した生活を実現するためには何を考慮すべきなのかも探ります。あなたは自分自身の老後について考えていますか?
年金三階部分の基本的な仕組み
年金三階部分は、私たちの将来の生活を支えるために設計された重要な制度です。この仕組みは、基本的に三つの異なる階層から成り立っており、それぞれが異なる役割を果たしています。各階層は、さまざまな資金源や保障を提供し、私たちが老後に必要とする経済的安定性を確保します。
まず、最初の階層である基礎年金(国民年金)はすべての人に最低限の所得を保証します。この部分は、日本国民全員が加入し、働いているかどうかに関係なく支給されます。次に、第2階層として位置づけられている厚生年金は、主にサラリーマンや公務員など給与所得者向けです。この制度では、給与額に応じた保険料が差し引かれ、その分だけ将来受け取る年金も増加します。
最後の第3階層には個人の積立てによる私的年金があります。これは、自営業者や企業内で選択肢として用意されることが多く、自分自身で追加的な資産形成を行う機会となります。これら三つの階層が相互につながり合いながら、より充実した老後生活を送るための基盤となっています。
各階層間の連携
それぞれの階層は独立しているわけではなく、お互いに補完しあうことで全体として効果的な保障体系を構築しています。例えば、基礎年金が最低限度のお金を提供する一方で、高齢者になったときには厚生年金や私的年金からも収入が得られるようになります。このように、多様な収入源によってリスクヘッジにもつながります。
| 階層 | 対象 | 主な特徴 |
|---|---|---|
| 基礎年金 | すべての国民 | 最低限度のお金を保証 |
| 厚生年金 | 給与所得? | |
| 給与額に応じた保険料で受給額も変動 | ||
| 私的年金 | 自営業? | |
| ・任意加? | ||
| ? | 自己責任で自由に積立て可能 |
以上から見ても、「年金 三階部分」は単なる制度ではなく、私たち自身の日常生活とも密接につながっていることがわかります。それぞれから受け取る恩恵によって安心感や経済的不安定要因への対策となり得ます。そのため、この仕組みについて理解しておくことは非常に重要です。
三階部分における各階層の役割
ä¸éé¨åˆ†ã®å½¹å²ãç§ã 第1é層ãæ£è©¦ï¼å¹´éºè¡¥ä»·ï¼‰ã,è¿æ£ä¸å¾¥ç¢°ï¼šâ€ 15% —, 足佔, å½¹. 対象, 給严: æ£è©¦ã有çª-。
このように、各えいふくの施策を通じて、私たちは次のような目標を達成することができます。具体的には、以下の内容が挙げられます:
- 経済的安定性: 各制度は国民に対して一定の収入保障を提供し、生活基盤を支えることを目的としています。
- 社会的公正: 国民全体が平等に支援されることで、不平等や格差是正につながります。
- 持続可能な成長: 安定した社会保障制度は、経済活動の活性化にも寄与します。
さらに、各年金制度には特有の欠点も存在します。例えば一般的な年金制度では、自営業者やフリーランスなど、一部の就労形態には十分な保護が行き届かない場合があります。このため、それぞれの階層に応じた柔軟な対応策が必要です。また、不完全報告による不透明性も指摘されています。このような課題への対策として、新しい技術やデータ管理手法を導入することが考えられています。
| 制約 | 対象 | 主な特徴 |
|---|---|---|
| 基本年金 | すべての国民 | 最低限度額である収入保証 |
| 厚生年金 | ||
This section highlights the need for continuous evolution within the system to meet the diverse needs of our society. We must remain vigilant and proactive in addressing these issues to ensure that 年金 ä¸éé¨分 , continues to provide support effectively.
年金制度での三階部分の重要性
年金制度における三階部分は、国民の老後の生活を支えるために不可欠な要素です。この三階部分が機能することで、私たちはより安定した経済的基盤を築くことができます。具体的には、以下の点がその重要性を示しています。
- リスク分散: 三階部分は異なる収入源から成り立っており、これにより個々のリスクを軽減します。例えば、公的年金だけでは不十分な場合でも、企業年金や個人年金によって補完できる仕組みがあります。
- 柔軟性と選択肢: 私たちが各自のライフスタイルやニーズに応じて選べるオプションが多いことも、この制度の利点です。特に、自営業者やフリーランスなど、さまざまな働き方をしている人々にも対応しやすくなっています。
- 経済成長への寄与: 年金三階部分は消費活動にも影響を与えます。安定した収入源があることで、高齢者世代も安心して消費行動を取ることができ、それが結果として地域経済全体の活性化につながります。
| 要素 | 説明 |
|---|---|
| 公的年金 | 最低限度の生活保障を提供。 |
| 企業年金 | 雇用主から提供される追加的保障。 |
| 個人年金 | 自己資産形成による自由度の高い選択肢。 |
このように、年金制度での三階部分は単なる収入源以上の役割を果たしています。それぞれの層が連携し合うことで、私たち一人ひとりの日常生活へ直接的な影響を及ぼし、その結果として社会全体への貢献度も高まります。このシステムが持続可能であるためには、今後も適切な見直しと改善策が求められます。
将来のための資産形成と年金三階部分
私たちの将来に向けた資産形成は、年金三階部分と密接に関連しています。このシステムを通じて、私たちは多様な収入源を確保し、経済的な安定を図ることができます。特に、老後の生活を支えるためには、公的年金だけでなく企業年金や個人年金も視野に入れることが重要です。
資産形成における三階部分の活用
年金三階部分は、それぞれ異なる役割を果たすことで、資産形成のベースとなります。具体的には次のような方法で活用されます。
- 公的年金: 基本的な生活費用を賄うために設計されています。
- 企業年金: 働く場所によって提供される追加収入として機能します。
- 個人年金: 自身で積み立てる自由度が高い選択肢として、多様な金融商品から選ぶことが可能です。
このようにして、各層の特徴を理解し、自分自身のライフスタイルや将来設計に合った組み合わせを見つけ出すことで、私たちはより効果的な資産形成ができるでしょう。また、このプロセスでは早期からの準備が鍵となります。
| 層 | 目的 |
|---|---|
| 公的年金 | 最低限度の生活保障。 |
| 企業年金 | 雇用主から提供される追加保障。 |
| 個人年金 | 自己資産形成による自由度。 |
将来への投資意識
さらに重要なのは、私たち自身が将来への投資意識を持つことです。これは長期的な視点で見れば、大きな利益につながります。そのためには以下のポイントも押さえておくべきです。
- 早めの行動: 若いうちから少しずつでも積み立て始めることで、大きなリターンにつながります。
- 情報収集: 年金制度について正しい知識を持つことで、自分自身に適したプランニングが可能になります。
- 専門家との相談: ファイナンシャルプランナーなど専門家と相談することで、自分では気づかなかった選択肢やアドバイスも得られます。
これら全ては、将来的には私たち自身や家族にも安心感をもたらす要素となり得ます。したがって、今後ますます注目される「年金三階部分」を有効活用することは非常に重要なのです。
他国との比較に見る日本の年金三階部分
日本の年金三階部分は、他国の制度と比較することで、その特異性や効果をより深く理解できます。たとえば、欧米諸国では公的年金が充実している一方で、日本では企業年金や個人年金が大きな役割を果たしています。この違いは、それぞれの歴史的背景や経済状況に起因しています。
まず、日本の公的年金制度は基本的な生活保障を提供するものですが、他国に比べてその給付水準は低めです。そのため、多くの日本人が老後資金として企業年金や個人年金への依存度を高めています。一方、北欧諸国などでは、公的年金だけで老後生活が成り立つように設計されており、この点で大きな差があります。
### 他国との具体的な比較
以下に、主要先進国との比較を示します。
| 国 | 公的年金比率 | 企業年金・個人年金比率 |
|---|---|---|
| 日本 | 約50% | 約50% |
| アメリカ | 約40% | 約60% |
| ドイツ | 約60% | 約40% |
| スウェーデン | 約70% | 約30% |
この表からもわかるように、日本では公的と私的な収入源がほぼ同等であり、それぞれのニーズに応じた資産形成が求められています。また、私たち自身が積極的に個人年金への投資を行うことで、高齢化社会の中でも安定した生活基盤を築くことが可能です。
### 資産形成モデルとしての多様性
さらに、日本独自の「年金三階部分」は、その多様性によっても特徴づけられます。例えば、公的・企業・個人という3つの層それぞれが相互補完し合う形で機能し、「安心できる老後」を支える仕組みとなっています。これに対し、一部の国々ではシンプルな二層構造(公的・私的)となっている場合もあり、それぞれ異なる目標達成方法があります。このような多角化されたアプローチこそが、日本ならではの強みと言えるでしょう。