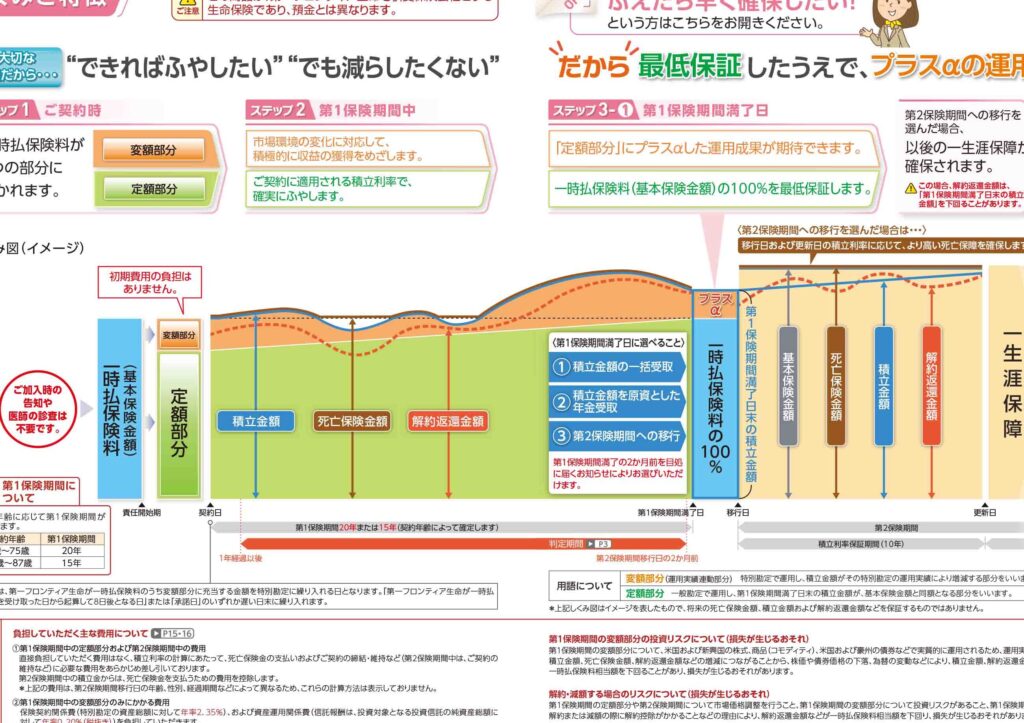
私たちは、利率変動型定額部分付変額終身保険の仕組みと特徴について深く掘り下げていきます。この保険商品は、リスク管理や資産形成を考慮した選択肢として注目されています。特に安定した保障と柔軟な運用益が得られる点が魅力です。
このブログでは、利率変動型定額部分付変額終身保険の基本的なメカニズムやそのメリット・デメリットについて詳しく解説します。また具体的な運用方法や加入時のポイントも紹介する予定です。あなたは将来に向けてどれだけ準備ができていますか?興味を持った方はぜひ読み進めてください。
利率変動型定額部分付変額終身保険の基本的な特徴
利率変動型定額部分付変額終身保険は、私たちが将来の保障を考える際に非常に重要な選択肢となります。この保険は、固定された一定の部分と変動する部分を組み合わせており、それによってリスクとリターンをバランスさせることができます。特に、利率が市場の状況に応じて変動するため、より柔軟性のある運用が可能です。
固定部分と変動部分
この保険には二つの主要な構成要素があります。まずは固定部分で、この部分は契約時に設定されるため、将来的にも安定した保障を提供します。一方で、変動部分は市場金利や投資実績によって影響を受け、その結果として返戻金や死亡保険金も変わる可能性があります。このような仕組みにより、私たちは異なるニーズやリスク許容度に応じて選択することができるのです。
保険料の柔軟性
利率変動型定額部分付変額終身保険では、保険料も比較的柔軟です。契約者は自分自身の経済状況やライフスタイルに合わせて支払うことができます。また、市場環境によって保証内容を見直すことで、新しいニーズにも対応しやすくなっています。このフレキシブルな設計のおかげで、多様なライフプランに適応できる点が大きな特徴と言えるでしょう。
投資機会
さらに、このタイプの保険では投資機会も提供されています。例えば、一部 of the premiums can be allocated to investment funds, allowing for potential growth over time. このようにして得られた利益は最終的には死亡給付金または解約返戻金として還元されます。ただし、この投資要素にはリスクも伴いますので、自身で十分理解した上で選択することが重要です。
| 特徴 | 詳細 |
|---|---|
| 固定保障 | 契約時に設定された安定したカバー |
| 変動保障 | 市場条件によって影響される |
| 保険料 | フレキシブルで調整可能 |
| 投資機会 | プレミアムから一部投資ファンドへ |
このように多様な特徴を持つ利率変動型定額部分付変額終身保険ですが、その利用には慎重さと戦略的思考が求められます。それぞれのメリット・デメリットを把握し、自分たちの目標やニーズに合った形で活用することが成功への鍵となります。
利率変動型定額部分付変額終身保険のメリットとデメリット
利率変動型定額部分付変額終身保険には、いくつかのメリットとデメリットが存在します。これらを理解することで、私たちは自身のニーズに最適な選択肢を見極めることができます。
メリット
- 柔軟性: 利率変動型定額部分付変額終身保険は、市場金利に応じて条件を見直すことができるため、契約者のライフスタイルや経済状況に合わせて調整しやすいです。
- 投資機会: 一部の保険料が投資信託などに振り分けられるため、将来的な利益を期待することが可能です。この点は他の保険商品にはない大きな魅力となります。
- 安定した保障: 固定部分によって一定程度の保障が確保されるため、安心感があります。市場環境による影響を受けずに安定したカバーを得られます。
デメリット
- リスク要因: 変動部分は市場条件によって影響を受け、多くの場合、利益も保証されているわけではありません。そのため、高いリターンが期待できる反面、大きな損失につながる可能性もあります。
- 複雑さ: このタイプの保険は、仕組みや運用方法が複雑であるため、自分自身でしっかりと理解しない限り選択する際に不安があります。不明点については専門家への相談が必要です。
- コスト: 投資機会や柔軟性から生じる管理費用等も考慮する必要があります。場合によっては高額になることもあり、その分リターンとのバランスを取らなくてはいけません。
このように、利率変動型定額部分付変額終身保険には多様なメリットとデメリットがあります。それぞれの特徴を十分理解し、自分たちの目標や生活設計に基づいて賢く活用していくことが重要です。
選択肢としての利率変動型定額部分付変額終身保険
私たちが利率変動型定額部分付変額終身保険を選択肢として考える際には、その特性や、どのように私たちのニーズに応じて調整できるかを理解することが重要です。この保険商品は、将来の不確実性に対して柔軟な対応を可能にし、同時に保障と投資の両方の側面を持っています。
市場金利との連動
利率変動型定額部分付変額終身保険は、市場金利と密接に関連しています。これにより、契約者は経済環境によって影響を受けながらも、自らの条件や保障内容を見直す機会があります。例えば、市場金利が上昇すれば、我々はより有利な条件で運用できる可能性があります。一方で、市場金利が低下した場合には、それによって得られるリターンも減少するため注意が必要です。
複数の選択肢
この保険商品では、異なるプランやオプションから選ぶことができます。契約者は自身の生活設計や将来計画に基づいて適切なプランを選択し、自分自身または家族への保障を充実させることが可能です。具体的には以下のような選択肢があります:
- 固定部分: 安定した保障を提供します。
- 変動部分: 投資信託などへの振り分けによって将来的な利益獲得のチャンスがあります。
- 追加オプション: 特定の状況下で契約内容変更や追加保障も可能です。
こうした多様な選択肢は、我々それぞれのライフスタイルや目標に合わせてカスタマイズできる点で大きな魅力となります。ただし、この柔軟性ゆえに、自身が何を求めているか明確になるまで慎重な検討が求められます。
リスク管理と意思決定
私たちは選択肢としてこの保険商品を見る際、高いリターンだけでなく、その背後にあるリスクについてもしっかり理解する必要があります。市場環境によって利益だけでなく損失も発生する可能性があり、それ故十分な情報収集と専門家との相談が不可欠です。また、自分たちの経済状況や将来設計とも照らし合わせて判断することで、より良い意思決定につながります。
このように、利率変動型定額部分付変額終身保険は単なる金融商品ではなく、多岐にわたる要素から成り立っています。我々自身とその家族への最適な保障方法として、この商品の特性を活かすことこそ、大切なのです。
保険料の設定とその影響
私たちが利率変動型定額部分付変額終身保険を検討する際、保険料の設定がその契約内容に与える影響は非常に重要です。保険料は、保障内容や投資運用の方針に応じて異なり、その結果として受け取るリターンにも大きな影響を及ぼします。ここでは、保険料の決定要因とその影響について詳しく見ていきましょう。
保険料の構成要素
利率変動型定額部分付変額終身保険の保険料は、主に以下の要素から成り立っています:
- 基礎年齢: 契約者の年齢によって基本的なリスク評価が行われます。
- 健康状態: 健康診断や医療歴が考慮され、高リスクの場合にはプレミアムが上昇することがあります。
- 保障金額: 提供される保障内容によっても料金は異なります。高い保障金額を選択すると、それ相応に保険料も増加します。
- 市場金利: 利率変動型であるため、市場金利の状況にも左右されます。市場金利が上昇すれば、その分運用益も期待できることから、適正価格が変化します。
これらの要素を総合的に考慮しながら、自分自身や家族に最適なプランを選ぶことが求められます。
将来への影響
設定した保険料は将来的な資産形成にも直結しています。具体的には以下のような点で影響があります:
- 長期的コスト: 保険期間中ずっと支払う必要があるため、高い初期費用は長期的には大きな負担となります。
- 解約返戻金: 解約時には一定割合で返戻金が発生します。この返戻率も契約時点で設定された条件によって異なるため注意が必要です。
- インフレーション対策: 今後予想されるインフレーション等も考慮しつつ、賢明な財務計画を立てる必要があります。
このように、私たちは自ら選んだ利率変動型定額部分付変額終身保険の商品設計によって未来への影響力を持ちながら、自分たちと家族への経済的安心感を得ることになります。このプロセスでは、自分自身のライフスタイルや価値観とも照らし合わせながら慎重かつ戦略的に判断していくことが求められます。
契約時に考慮すべきポイント
私たちが利率変動型定額部分付変額終身保険を契約する際には、いくつかの重要なポイントを考慮する必要があります。これらのポイントは、将来的な保障内容や資産形成に大きな影響を与えるため、慎重に検討することが求められます。以下では、その主要な要素について詳しく見ていきましょう。
契約内容の理解
まず最初に、契約時には商品の具体的な内容を十分に理解することが不可欠です。それぞれの保険会社によって提供される利率変動型定額部分付変額終身保険には異なる特徴や条件があります。特に注目すべき点は以下の通りです:
- 保障範囲: どのようなリスクがカバーされるのか。
- 運用方針: 投資先やそのリスクレベル。
- 解約条件: 解約時に発生する費用や返戻金について。
これらの情報を把握し、自分たちのニーズと照らし合わせることで適切な選択が可能になります。
保険料と経済状況
次に考慮すべきは、設定された保険料と自身や家族の経済状況との関連性です。保険料は長期的に支払い続けるものであるため、その負担感を事前に評価しておくことが重要です。また、市場金利やインフレーションなど外部要因も影響します。このため、以下の点にも注意しましょう:
- 収入とのバランス: 毎月支払う保険料が生活費とどれほど調和しているか。
- 将来予想: 経済状況が今後どう推移する可能性があるか。
情報収集と比較検討
最後に、多くの場合一社だけでなく複数社から情報を集めて比較検討することも忘れてはいけません。同じ種類の商品でも各社で提供条件やサービス内容には違いがありますので、自分たちが最も満足できる商品選びにつながります。特に注視すべき点として、
- 顧客サポート体制: 問題発生時への対応力。
- 過去実績: 会社自体の安定性及び信頼度。
このように多角的な視点で情報収集し、自分たち専用の商品設計を行うことでより安心感を得ることにつながります。