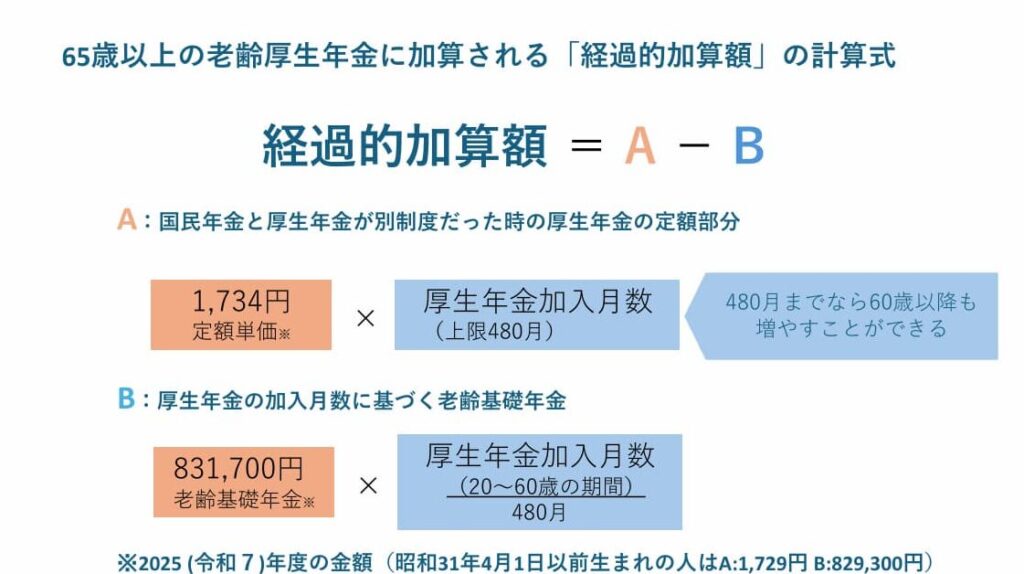
老齢厚生年金は私たちの老後を支える重要な制度です。その中でも特に注目すべきは、老齢厚生年金 経過的加算部分です。この加算部分は、受給者の生活水準を向上させるために設計されていますが、その仕組みや計算方法について十分に理解している方は少ないのではないでしょうか。
この記事では、老齢厚生年金 経過的加算部分の具体的な仕組みとその計算方法について詳しく解説します。私たちはこの情報を通じて、皆さんが自分自身の年金についてより深く理解し、自分に合ったプランニングを行えるようサポートしたいと考えています。果たしてこの経過的加算部分がどれほど役立つのでしょうか?一緒に見ていきましょう。
老齢厚生年金 経過的加算部分の基本概念
老齢厚生年金 経過的加算部分は、日本の公的年金制度における重要な要素の一つです。この部分は、加入者が過去に支払った保険料や年金受給資格をもとに計算されるため、個々の状況によって異なる影響を持ちます。経過的加算部分は、主に「特定の期間」にわたって積み上げられた給付であり、その内容や計算方法を理解することが、将来の年金受給額を見通すためには欠かせません。
経過的加算部分の意義
経過的加算部分は、老齢厚生年金制度全体において次のような意義があります:
- 保障性: 加入者が長期間働いた証として機能し、高齢期の生活安定につながります。
- 公平性: 同じ条件下で働いた人々に対して、公平に支給される仕組みとなっています。
- インセンティブ効果: より多く働き続けることへの動機づけとなり、高齢者雇用促進にも寄与します。
このように、経過的加算部分は単なる数値ではなく、多くの人々の日常生活や未来設計にも大きな影響を及ぼすものです。私たちは、この点を十分理解しておく必要があります。また、この知識は将来的な計画立案にも役立つでしょう。
経過的加算部分の計算方法とその手順
経過的加算部分の計算方法は、老齢厚生年金制度の中でも特に重要なプロセスです。この部分は、加入者が過去に支払った保険料や年金受給資格に基づき算出されるため、個々の状況によって大きく異なることがあります。私たちは、この計算方法を理解することで、自身の将来の年金受給額をより正確に見積もることができるようになります。
計算手順
- 対象期間の確認
経過的加算部分は、特定の期間にわたって積み上げられます。そのため、まず自分がどの期間に加入していたかを確認する必要があります。
- 保険料納付記録の取得
自分自身が過去に納付した保険料額を調べます。これには、日本年金機構から発行される「年金定期便」などを利用します。
- 基本月額と加算法則の適用
加入者ごとに設定された基本月額(通常は平均標準報酬月額)をもとに経過的加算部分が計算されます。この際、以下の要因が考慮されます:
- 保険料納付期間
- 納付した保険料総額
- 年齢や性別による調整
- 合計値の算出
最後に各要素を組み合わせて合計値を求め、その結果として経過的加算部分が決定されます。この合計値は最終的な老齢厚生年金受給額にも影響します。
| 項目 | 内容 |
|---|---|
| 対象期間 | 加入していた具体的な年度 |
| 基本月額 | 平均標準報酬月額から導出 |
| 納付記録 | 証明書類で確認可能 |
| 最終合計値 | 経過的加算部分として反映される数値 |
このような手順で進めることで、自分自身の場合について具体的な数字感覚を持つことができます。正確な情報やデータ収集は必須ですが、それこそが老齢厚生年金 経過的加算部分について正しい理解につながります。
対象者と支給条件について
私たちが老齢厚生年金 経過的加算部分について理解を深めるためには、どのような人々が対象となり、支給される条件は何かを明確にすることが重要です。経過的加算部分は、特定の条件を満たした加入者に対してのみ支給され、そのためにはいくつかの要素を考慮しなければなりません。
対象者
経過的加算部分の対象者は、以下のような条件を満たす必要があります:
- 老齢厚生年金に加入した期間:一定以上の期間、老齢厚生年金制度への加入歴があること。
- 保険料納付状況:所定の保険料を納付していることが求められます。この納付状況によって受給資格が変わります。
- 年齢制限:通常は60歳以上である必要があります。ただし、一部の場合では早期受給も可能です。
支給条件
経過的加算部分が支給されるためには、次の条件も確認する必要があります:
- 最低納付年数:多くの場合、最低でも10年以上の保険料納付実績が求められます。
- 退職後の受給開始:退職後に申請することで初めて受け取れる場合があります。具体的には退職から一定期間内に申請しなければならないこともあります。
- 障害やその他特別な事情:障害基礎年金など他制度との併用や特殊な事情によって異なる規定が適用される場合もあります。
| 項目 | 内容 |
|---|---|
| 対象者 | 老齢厚生年金への加入歴と保険料納付状況 |
| 支給条件 | 最低でも10年以上の保険料納付実績と退職後申請等 |
| 特殊事情 | 障害基礎年金との関係など特例適用あり |
このように、経過的加算部分の知識を持つことで、自分自身や家族がどれだけ恩恵を受けられるか見極める手助けになります。また、この情報は将来設計にも大いに役立つでしょう。
受給開始時期が与える影響
受給開始時期は、老齢厚生年金 経過的加算部分の受給額やその期間に大きな影響を与えます。特に、受給を開始するタイミングによって、受け取る金額が変動することがあります。このセクションでは、その具体的な影響について見ていきましょう。
早期受給とその影響
早期に老齢厚生年金 経過的加算部分を受け始める場合、基本的には月々の支給額が減少します。これは、定められた基準年齢よりも前に申請する場合、一部の金額が減額されるためです。このような選択肢は一見魅力的ですが、長期的には合計で得られる年金総額に影響を及ぼす可能性があります。
- 例: 65歳からの通常受給と比べて62歳からの早期受給では、毎月5%程度の減少が見込まれることがあります。この差が数十年間続くことで、大きな総額の違いにつながります。
遅延受給によるメリット
逆に、支給開始時期を遅らせることで得られるメリットもあります。例えば、66歳や70歳からの受給を選択すると、その分だけ加算部分が増える仕組みになっています。これによって月々の支払われる金額は増加し、生涯で得られる全体的な年金収入にもプラスとなります。
- ポイント:
- 支給開始を1年遅らせるごとに約6〜8%程度増える。
- 長寿リスク対策として有効。
まとめ
このように「老齢厚生年金 経過的加算部分」の受取開始時期は非常に重要です。我々自身や家族の将来設計を考える際には、この点について十分考慮し、自身のライフプランと照らし合わせて判断する必要があります。正しい判断ができれば、高齢者になった際にも安心して生活できる資源となります。
他の年金制度との違いと特徴
老齢厚生年金 経過的加算部分は、日本の年金制度において特有の仕組みを持っています。他の年金制度と比較すると、いくつかの重要な違いが見られます。そのため、私たちはこのセクションで他の年金制度との違いや特徴について詳しく解説します。
老齢基礎年金との違い
老齢基礎年金は、国民全体を対象としているため、その支給額は地域や職業によって大きく変わることがありません。一方、老齢厚生年金 経過的加算部分は、主に企業で働いていた人々を対象としており、その支給額は勤続期間や給与水準に応じて異なります。この点が両者の最も明確な違いです。
- 基礎年金: 全国民対象、一律支給
- 厚生年金: 勤続・給与に応じた変動あり
企業型退職年金との関連性
企業型退職年金もまた、日本の老後資産形成に重要な役割を果たしています。こちらは基本的に企業が提供するプランであり、自営業者やフリーランスには適用されません。老齢厚生年金 経過的加算部分とは異なり、企業型退職年金は会社ごとに条件や種類が多様であるため、その選択肢によって受取額にも大きな差があります。
| 特徴 | 老齢厚生年金 経過的加算部分 | 企業型退職年金 |
|---|---|---|
| 対象者 | 主に従業員(公務員含む) | 特定の企業従業員のみ |
| 受取方法 | 月々支給される形式 (一部一時金可) |
一時払いまたは分割払い可能 |
| 柔軟性 | 限られている (法律で定義された範囲内) |
非常に高い (プランによる) |
NISAなど他の資産形成手段との比較
NISA(少額投資非課税制度)は、資産形成手段として人気がありますが、この制度とは根本的な目的が異なります。NISAでは個人資産を運用し増やすことが主目的ですが、老齢厚生年金 経過的加算部分は高齢期の生活保障を意図しています。このように目的自体が異なるため、それぞれ補完関係にあります。
- NISA:
- – 資産運用による利益追求
- – 非課税枠内で自由度高し
- 老齢厚生年金:
- – 老後生活費用保障
- – 安定した収入源となることを重視
以上から分かるように、「老齢厚生年金 経過的加算部分」は日本独自の制度であり、それぞれ特有のメリットとデメリットがあります。我々自身もこれら全体を理解することで、自身や家族への影響についてより深く考える必要があります。